Elargir l’assiette fiscale, moderniser les administrations, mieux contrôler les flux financiers et défendre les intérêts du continent dans les négociations internationales. Les réunions annuelles de l’African Tax Administration Forum (ATAF), tenues du 1er au 5 novembre au Caire, ont mis en évidence les transformations nécessaires pour permettre aux États africains de financer davantage leur propre développement. Les discussions ont aussi rappelé que ces réformes ne produiront de résultats que si les engagements politiques se traduisent dans les pratiques des administrations.
Comment l’Afrique peut-elle financer son développement avec ses propres ressources ? Cette question a traversé les cinq jours de réunions de l’ATAF au Caire. Quelque 460 participants venus de 38 pays ont confronté leurs expériences et examiné les moyens de renforcer les systèmes fiscaux du continent. Les discussions ont fait ressortir une réalité. Augmenter les recettes publiques exige désormais de revoir en profondeur la manière dont les États identifient les contribuables, contrôlent les activités économiques et coopèrent entre eux.
Les administrations fiscales ne peuvent plus compter uniquement sur les contribuables déjà enregistrés pour accroître leurs recettes. Une part importante de l’activité économique reste dans le secteur informel, tandis que certaines opérations échappent encore aux dispositifs de collecte. Les débats ont donc insisté sur l’élargissement de l’assiette fiscale, la formalisation progressive de l’économie informelle et l’amélioration du recouvrement de la TVA.
Cette évolution suppose toutefois de trouver un équilibre. Multiplier les contrôles et les obligations fiscales ne suffit pas à faire entrer durablement les petites entreprises dans le système formel. Des procédures trop complexes ou des prélèvements mal adaptés peuvent au contraire freiner leur activité. La simplification des démarches, la qualité des services rendus aux contribuables et la prévisibilité des règles sont tout aussi importantes pour favoriser la conformité fiscale. L’efficacité d’un système dépend aussi de la confiance qu’il inspire.
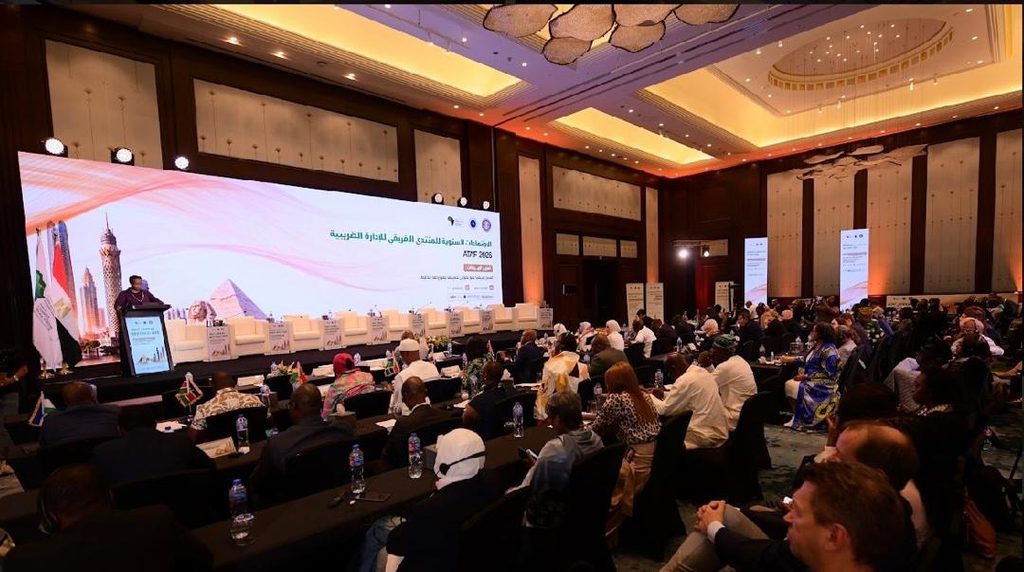
Cette exigence de performance renvoie directement aux capacités des administrations. Les réunions techniques des 1er et 2 novembre ont notamment abordé la fiscalité transfrontalière, l’échange d’informations, les impôts indirects et l’administration fiscale. Les travaux de ces comités ont montré à quel point la mobilisation des recettes dépend désormais de la qualité des données, du suivi des transactions et de la capacité des services fiscaux à détecter les risques.
La transformation numérique prend ici toute son importance. Elle permet de mieux identifier les contribuables, de suivre les opérations, de limiter les possibilités de fraude et de simplifier les procédures. Au Caire, le lancement du programme African-Finnish Partnerships on Taxation and Digital Transformations a donné une illustration concrète de cette orientation. Doté de 3,7 millions d’euros pour la période 2026-2029, ce partenariat entre l’ATAF, l’institution finlandaise HAUS et l’Institut mondial de recherche sur l’économie du développement de l’Université des Nations unies doit accompagner les administrations fiscales africaines dans le développement de systèmes numériques plus performants et interopérables.
Encore faut-il que cette modernisation soit adaptée aux réalités nationales. Les administrations ne disposent pas toutes des mêmes infrastructures, des mêmes ressources humaines ni du même niveau d’équipement. La numérisation ne peut donc pas se limiter à l’acquisition de logiciels. Elle nécessite des investissements durables, la formation des agents, des données fiables et des systèmes capables de communiquer entre eux. Sans ces conditions, les écarts entre administrations risquent de se creuser.
La coopération entre États est tout aussi déterminante. Les revenus peuvent être générés dans un pays, transférés dans un autre et déclarés dans une troisième juridiction. Face à ces opérations, une administration fiscale qui travaille seule dispose de moyens limités. Les discussions sur la transparence fiscale et la lutte contre les flux financiers illicites ont ainsi mis l’accent sur l’échange de renseignements, l’identification des bénéficiaires effectifs des sociétés et le renforcement de l’assistance entre administrations.
Ces mécanismes sont essentiels pour mieux combattre la fraude et les pratiques d’évitement fiscal, mais aussi pour empêcher que les richesses produites sur le continent échappent à l’impôt. La question concerne particulièrement les multinationales et les entreprises qui réalisent des bénéfices dans plusieurs pays. Les règles fiscales doivent pouvoir suivre des activités économiques qui ne correspondent plus toujours aux frontières physiques des États.
Cette difficulté explique l’importance accordée aux négociations internationales. Les échanges sur la Convention-cadre des Nations unies sur la coopération fiscale internationale ont rappelé la volonté des pays africains de participer davantage à l’élaboration des règles mondiales. Ils ne veulent plus seulement appliquer des normes définies ailleurs, notamment lorsqu’elles concernent la répartition des droits d’imposition ou la taxation des entreprises opérant dans plusieurs juridictions. Une position africaine mieux coordonnée pourrait renforcer leur poids dans ces négociations, à condition de prendre en compte les différences entre leurs économies.
La question se pose également pour les ressources naturelles. Les minerais critiques, les hydrocarbures et les autres matières premières représentent un potentiel considérable de recettes pour les pays producteurs. Pourtant, leur exploitation ne garantit pas automatiquement des revenus publics à la hauteur de leur valeur. Les États doivent pouvoir évaluer les transactions, contrôler les prix, accéder aux données et négocier des régimes fiscaux adaptés. Dans un contexte de demande mondiale croissante pour les minerais stratégiques, la maîtrise de ces instruments devient essentielle pour mieux capter les revenus tirés des ressources du continent.
Les comités techniques de l’ATAF contribuent à faire évoluer les politiques fiscales des pays membres en mettant en commun les expériences et les compétences. Mary Baine, secrétaire exécutive de l’organisation, a évoqué 57 changements de politiques fiscales issus de leurs travaux. Ce chiffre témoigne de leur contribution, mais il ne dit pas à lui seul si les réformes sont effectivement appliquées ni quels résultats elles produisent sur les recettes publiques.
Le suivi des engagements internationaux a également occupé les discussions, notamment autour du Compromiso de Séville. Les échanges ont porté sur la nécessité de renforcer la transparence, d’améliorer la coopération et de mieux aligner les soutiens des partenaires au développement sur les priorités africaines. La question est désormais de savoir comment mesurer les progrès accomplis, identifier les retards et demander des comptes aux acteurs chargés de mettre ces engagements en œuvre.
Les réunions du Caire ont ainsi mis en évidence un paradoxe. Les États africains disposent de nombreuses pistes pour accroître leurs recettes, mais leur capacité à les mobiliser dépend encore de la solidité de leurs institutions, de la qualité de leur coopération et de leur influence dans l’élaboration des règles internationales. La souveraineté fiscale ne se décrète pas. Elle se construit dans la capacité à identifier les richesses, à les imposer justement, à empêcher les pertes de recettes et à transformer les ressources collectées en politiques publiques.
C’est à cette épreuve des résultats que seront jugées les ambitions exprimées au Caire. Financer davantage le développement par les ressources intérieures ne dépend pas uniquement de la volonté de collecter plus. Cela exige des administrations capables de mieux faire leur travail, des règles adaptées aux économies africaines et des gouvernements prêts à assumer leurs responsabilités.